중동지역 갈등 확산에 하락하기 쉽지 않은 금리
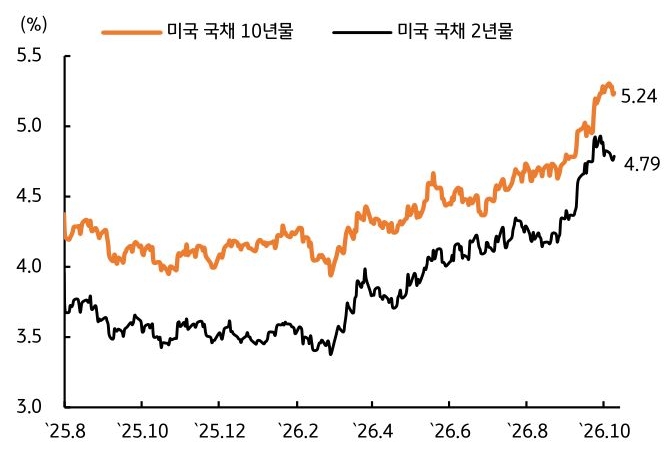
- 지난주 미 국채 금리는 재무부의 국채 입찰 호조 및 프랑스 재정적자 우려 완화, 금리 고점 인식에 따른 저가 매수세에 힘입어 하락했다(그림 3). 미 국채 금리가 10년물 기준 5.3%를 돌파한 이후, 금리가 오를 때마다 저가 매수세가 나타나면서 금리 상단이 막히는 흐름이다. 트럼프 대통령이 러시아산 경유 거래를 한시적으로 허용한 점도 인플레이션 우려를 완화시키면서 금리에 하방 압력을 제공한 것으로 보인다.
- 미 국채 금리는 중동 지역 지정학적 리스크 및 9월 경제지표에 대한 경계감에 약보합권 등락을 예상한다. 미 국채 금리가 전고점을 돌파한 이후, 시장은 현재 금리가 매수하기 좋은 구간이라고 지적하고 있다. 트럼프가 물가 안정을 위해 러-우 간 에너지 부문 휴전을 발표한 점도 국채 금리를 낮추는 데 도움을 줄 수 있다.
그러나 사우디와 후티 반군 간 교전이 격화되고 있고, 휘발유 가격 상승 여파로 9월 물가가 헤드라인 중심으로 높은 수준을 이어갈 것으로 예상되는 만큼 금리 상승세가 이어질 것으로 보인다. 금리가 단기간 급등한 만큼 저가 매수세가 꾸준하게 유입될 수는 있지만, 상승 추세가 전환되기 위해서는 전쟁이 종료될 것이라는 확신이 필요하다.
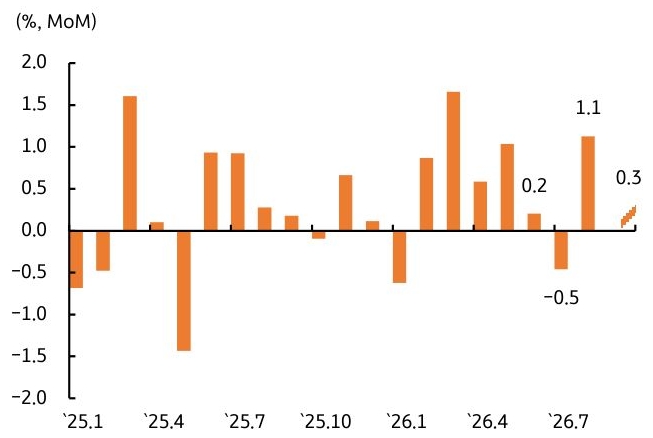
또한 15일 발표되는 9월 소매판매가 위축된 소비심리에도 예상(전월비 0.3%)을 상회할 경우, 장기물 중심으로 금리 상승 폭이 커질 수 있음을 유의할 필요가 있다(그림 4). - 국고채 금리는 중동 지역 지정학적 리스크가 고조되고 있으나, 러시아산 원유 공급으로 유가 상승 폭이 제한될 가능성이 높다는 점을 반영해 보합권 등락을 전망한다. 10월 금통위를 1주일 앞두고 있는 가운데, 시장은 한국은행의 최종금리를 3.50~3.75% 정도로 반영하고 있다.
국내 경제가 반도체 수출을 주도로 견조한 성장세를 보이고 있는 가운데, 고유가가 장기화되고 있어 한국은행의 긴축 기조 강화에 대한 경계감이 이어질 전망이다. 수급 측면에서는 국고채 및 시은채 입찰 부담이 지속적으로 금리 상방 압력을 이끌 것으로 보인다.
9월 말 정부가 채권시장 안정 조치를 발표한 만큼 금리 상단은 제한될 수 있으나, 시장이 악재에 민감하게 반응하고 있다는 점을 감안할 때 저가 매수 차원의 접근을 유지하는 것이 적절하다. 국고 10년물 기준 미국 5.14~5.38%, 국내는 4.26~4.46% 내외에서 등락할 전망이다.