대외 불안에도 달러 공급 우위에 원화 강세 모멘텀 지속
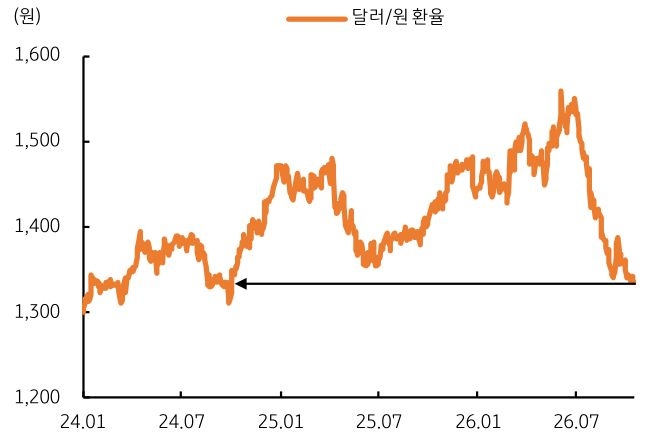
- 지난주 달러/원 환율은 국내 증시의 조정 심화 등 변동성 확대에도 1,320원대에서 안정적인 흐름을 이어갔다. 한국은행은 10월 금통위에서 예상대로 기준금리를 동결했고, 신현송 총재는 원화 저평가의 정상화를 언급했다.
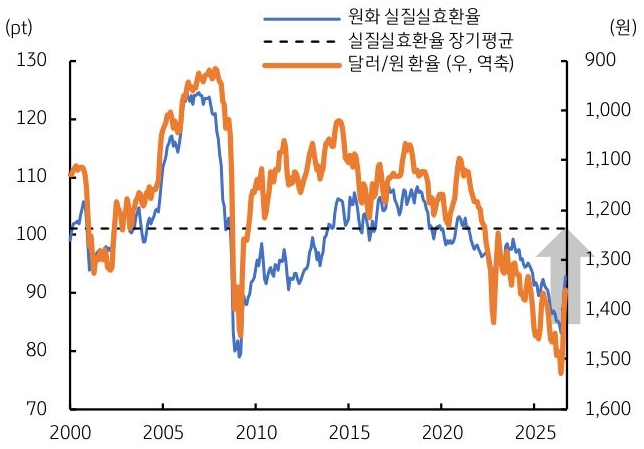
이를 감안하면 최근 외환시장은 대외 불확실성보다 역내 달러 공급과 원화 추가 강세 심리가 환율에 주로 영향을 미치고 있다는 판단이다. 금주에는 연준과 ECB, BOJ의 통화정책회의와 한국 및 미국의 3분기 국내총생산 발표가 예정되어 있다. 더불어 주 후반에는 마이크로소프트와 알파벳, 그리고 아마존 등 미국 빅테크 기업의 실적 발표가 예정되어 있어 변동성 확대가 예상된다. - 신현송 한국은행 총재는 지난 22일 금통위 기자간담회에 이어 23일 국정감사에서도 원화 강세에 우호적 입장을 내비쳤다. 단순 강세를 예상하는 데 그치지 않고, 원화 강세가 국내 경기 회복을 위해서도 바람직하다고 주장했다. 또한 환율을 한국 경제에 대한 신뢰를 상징하는 가격으로 규정한 점도 주목할 대목이다. 한편 신 총재는 실질실효환율을 근거로 환율의 바람직한 수준을 간접 시사했다.
9월 실질실효환율 92.73은 2000년 이후 평균인 100.99보다 8.18% 낮다. 이를 달러/원 환율 9월 평균인 1,359.5원에 단순 적용하면 적정 환율은 1,248.3원으로 추정된다. 다만 총재는 강세 속도에 대해서 ‘예측 가능하고 완만한 움직임’을 반복 강조했다. 이는 외환당국의 달러 매수 개입이 종전보다 빈번해질 가능성을 시사한다. 따라서 달러/원 1,320원대 진입 시점 역시 더욱 늦춰질 수 있다. - 이번 주 달러/원 환율은 1,305~1,345원 범위에서 등락을 예상한다. 우선 대외 환경은 원화에 부정적이다. 미국 고금리와 고유가가 지속되고 있고, AI 투자에 대한 의구심까지 더해지며 원화 강세를 제약하는 요인으로 작용하고 있다. 관련하여 금주 FOMC 회의와 미국 빅테크 3분기 실적 발표에 주목할 필요가 있다.
연준이 향후 추가 긴축을 강하게 시사하고, 빅테크의 AI 투자 부담이 확인될 경우 원화가 약세로 전환할 가능성도 배제할 수 없다. 다만 FOMC 회의가 예상보다 덜 긴축적인 스탠스를 보이고, AI 투자 역시 견조한 흐름을 보일 경우 위험선호 회복에 원화의 추가 강세가 예상된다. 대외 불확실성 진정 시 달러/원 환율은 다시 한 번 연 저점을 경신할 것으로 전망한다.