반도체 주도의 한국 3분기 성장, 추가 인상을 서두르지 않을 연준
- 중동의 지정학적 리스크가 고조되고, 유럽은 재정에 대한 불안에 폭력 시위까지 번지고 있다. 국제유가는 다시 배럴당 100달러를 상회하고 있으며, 프랑스 국채 10년물 금리는 5%를 넘어서 2002년 3월 이후 무려 24년여 만에 최고치를 경신했다. 이러한 불안감은 국내외 증시에 조정 요인으로 작용하고, 국채 금리는 재정 건전성 여부에 따라 다소 차별화된 흐름을 보이고 있다.
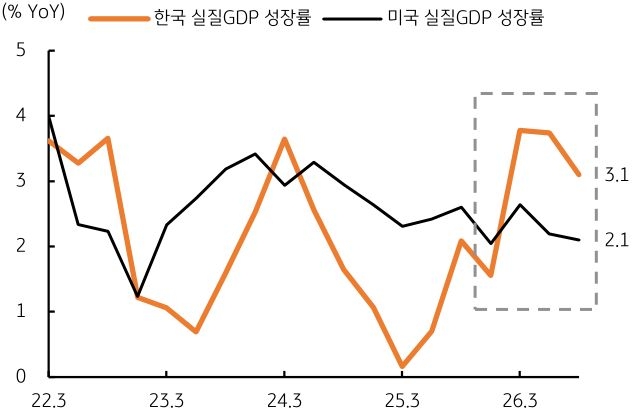
- 오는 27일(화)에 발표될 한국 3분기 성장률은 이전 1~2분기와 유사하게 높은 성장이 기대된다. 컨센서스는 전기비 0.8%, 전년 동기 대비 3.1%를 전망하고 있다. 무엇보다 3분기에도 반도체 등 수출 물량이 증가하고, 이를 통해 설비투자 증가, 정부 지출과 민간소비 개선 등이 예상된다. 만약 예상치에 부합하거나 상회한다면 올해 성장률은 3.3%를 상회하게 된다(그림 1).
- 29일 미국 3분기 성장률은 전기비 연율로 3.2%, 애틀랜타 연준에서 추정한 GDPNow 역시 3.5%로 이전 2분기 2.5% 성장은 상회할 것으로 예상된다. 하지만 전년비로는 2.1% 수준으로 올해 보였던 2% 초반 성장에 불과하다. 미국 경제성장은 지난 2024년 연초 3%대 성장에서 2026년에는 2% 초반까지 완만한 둔화 흐름을 보이고 있다.
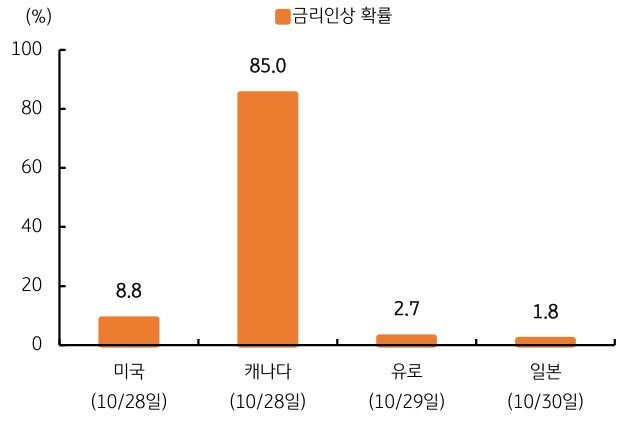
- 또한, 금주에는 캐나다 BOC와 미국 연준의 FOMC 정례회의, 그리고 유로 ECB와 일본 BOJ 금정위까지 주요 선진국의 통화정책회의도 예정되어 있다. 이 가운데 캐나다에서 기준금리 인상이 예상된다(WIRP 인상 확률 85%). 캐나다는 지난 2025년 10월 금리 인하 결정 이후 동결을 유지했으나, 최근 미국도 9월에 금리를 인상한 바 있고, 유가 상승 등 물가 상승 압력도 높아졌다는 점에서 1년여 만에 금리인상을 결정할 전망이다(그림 2).
- 미국, 유로와 일본 등은 이미 지난 9월 회의에서 기준금리를 인상한 바 있다. 미국 연준의 FOMC 회의가 가장 중요할 것으로 보이며, 최근 케빈 워시 연준 의장 등 내부에서 금리 추가 인상을 서두르지 않을 것이라고 언급한 바 있어 10월 회의에서는 동결이 예상된다.