쌓이는 대외 악재와 FOMC 경계, 달러/원 반등 유력
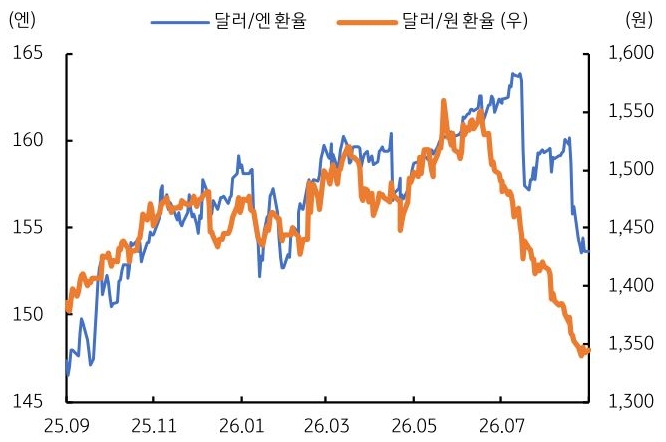
- 지난주 달러/원 환율은 반도체 수출 호조에 따른 역내 달러 매도세에 전반적인 하락 흐름 유지되었으나, 국민연금의 전략적 환 헤지 중단 소식과 함께 중동 불안으로 인한 고유가, 미국 장기금리 상승 및 FOMC 경계에 하락 속도는 둔화되었다. 최근 두 달 넘게 환율이 200원 이상 급락하는 등 쏠림에 대한 우려도 커지고 있는 상황이다.
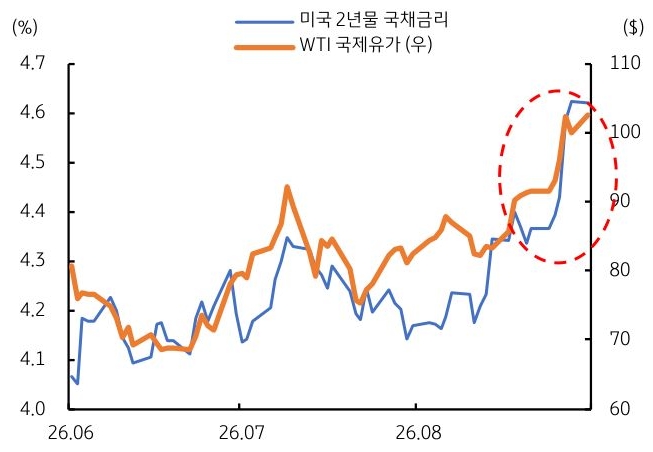
외환당국의 기본 원칙이 일방향 쏠림 대응에 있다는 점에서, 당국 움직임에도 주시할 필요가 있다. 금주는 대형 이벤트인 미국 연준의 FOMC와 일본 BOJ의 통화정책회의가 예정되어 있다. 미일 통화당국 모두 금리 인상 가능성이 높다는 점에서 외환시장의 경계는 한층 더 커졌다. - 최근 중동 지역 불안이 고조되며 국제유가가 배럴당 100달러를 웃돌고 있고, 미국 장기 국채금리 상승에 AI 등 기술주까지 조정을 받으며 위험회피 분위기가 점차 짙어지고 있다. 여기에 이번 주 목요일 FOMC 회의를 앞두고 연준 긴축에 대한 경계도 확산되고 있다. 달러/원 환율 측면에서는 그동안 수출업체 주축의 달러 매도세로 가려졌던 대외 악재의 존재감이 점차 부각되는 상황이다.
이번 FOMC 회의를 계기로 그동안 쌓여 왔던 악재들이 환율에 본격 반영될 가능성에 주목한다. 수급 측면에서도 그동안 환율 상방을 제한했던 국민연금 환 헤지가 중단되면서 이전보다 상단이 다소 열린 상황이다. 따라서 최근 한두 달 동안 차곡차곡 쌓인 대외 악재와 일부 바뀐 역내 수급 환경을 감안하면, 달러/원 환율의 반등 압력이 높아진 것은 부정할 수 없는 사실이다. - 이번 주 달러/원 환율은 1,330~1,365원 범위에서 등락하며 상방이 우세한 흐름을 보일 것으로 예상한다. 글로벌 고금리와 고유가, FOMC 회의에서 연준 긴축 가능성까지 커진 상황 속에서 원화에 불리한 환경이 조성 중이다. 수급적으로도 국민연금 환 헤지 종료와 수출 네고 등 달러 매도세 약화를 감안하면 달러/원은 하단을 다지고 반등 여력이 높아진 것으로 보인다.
특히 중동 불안이 고조되며 국제유가가 추가로 상승하거나, FOMC가 예상보다 더욱 매파적일 경우 달러/원 상단은 1,360원대까지도 열어 둔다. 반면 주 후반 BOJ가 이번 통화정책회의에서 금리 인상을 단행한 이후 추가 긴축을 예고해 엔화 강세가 나타날 경우, 원화도 엔화에 동조하며 달러/원 상단이 제한될 것으로 예상한다.