글로벌 강달러에도 막대한 달러 공급에 달러/원 상방 제한
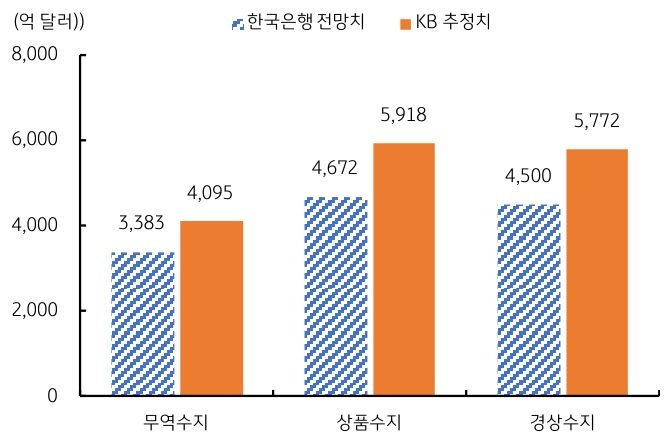
- 지난주 달러/원 환율은 미국 장기금리 상승과 고유가, 이에 따른 글로벌 달러 강세에도 불구하고 반도체 투심 회복과 수출업체의 달러 매도세에 상방이 제한되는 흐름이었다. 지난 9월 한국 수출액이 전년대비 83.5% 급증하고 무역수지 흑자는 500억 달러에 육박하는 등 국내 외환시장 내 달러 공급 여력이 크게 확대되었다.
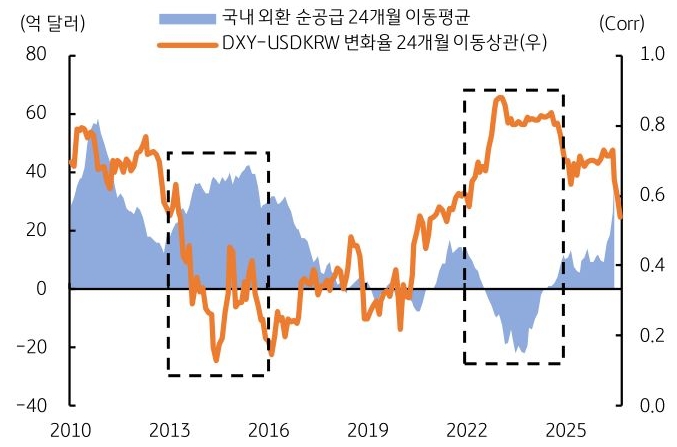
반면 글로벌 고금리는 시장 불안 요인인데, 관련하여 이번 주는 FOMC 의사록과 프랑스 재정적자 우려, 유가 추이가 글로벌 시장의 핵심 재료가 될 전망이다. 반면 한국 원화는 대외적인 약세 압력 속에서도 국내 반도체 업체 중심의 달러 매도세에 상대적으로 강한 흐름을 보일 수 있다. - 최근 미 달러화 지수 상승에도 달러/원은 상승이 제한되거나 오히려 하락하며, 통상의 달러 강세-원화 약세 관계가 약화되는 모습이다. 최근 대규모 무역수지 흑자로 국내 달러 공급 여력이 크게 늘어난 점에 주목한다. 과거 유사 사례 확인을 위해 경상수지에서 직접 및 증권 순투자를 차감한 외환 순공급과, 미 달러화 지수 및 달러/원 변화율의 상관계수를 비교해보았다.
2013~15년에 외환 순공급 24개월 이동평균이 대체로 30~40억 달러를 유지하는 동안, 두 변수의 상관계수는 0.1~0.3대로 하락했다. 반면 2022~24년에 외환 순공급이 빠르게 감소하자 상관계수는 0.8~0.9대로 상승했다. 올해 7월에는 외환 순공급 이동평균이 38.7억 달러까지 늘어났고, 이동상관계수는 9월 0.54까지 하락했다. 즉 달러 공급이 많아질수록 글로벌 강달러가 달러/원에 전이되는 힘이 약화될 가능성이 있다. - 이번 주 달러/원 환율은 1,330~1,370원 범위에서 등락할 것으로 예상한다. 미국의 장기 국채금리 상승과 프랑스 재정적자로 인한 유로화 약세 등 글로벌 달러 강세가 나타나고 있으나, 달러/원의 상승 탄력은 제한적일 전망이다. 상기 분석한 바와 같이, 최근 대규모 무역 흑자로 인해 역내 달러 순공급이 크게 확대되었기 때문이다.
국제유가가 완만하게 하향 안정되고, 주식시장에서 반도체주가 호조를 보이는 점 등도 원화 가치를 지지하는 요인이다. 즉 원화에 있어 잠재적 약세 리스크인 글로벌 달러 강세가 진정된다면, 달러/원 환율은 역내 달러 공급 우위에 연 저점 도달을 시도할 것으로 예상한다. 다만 미 장기금리 추가 상승이나 매파 FOMC 의사록 확인 시 단기 반등 역시 가능하다.