펀더멘털보다 주가 움직임에 주목하는 채권시장
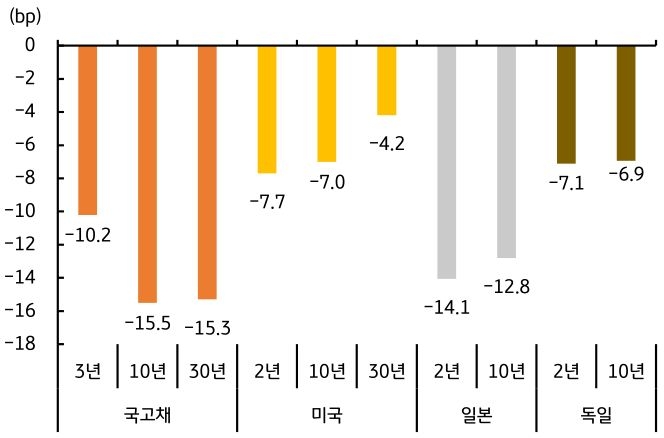
- 지난주 미 국채 금리는 중간선거 결과 민주당이 상·하원을 석권하면서 블루 쓰나미가 발생하자 주가지수가 급락했으며, 이에 따른 안전자산 선호 심리로 채권 매수 동력이 강화되며 하락했다. 10월 고용지표와 ISM PMI 등 심리지표는 견조한 모습을 보였으나, 시장 영향력은 제한적이었다. 글로벌 성장 동력으로 인식되던 AI 데이터센터에 대한 투자 약화 우려가 글로벌 금융시장을 강타하면서 주요국 국채금리는 큰 폭 하락했다(그림 3).
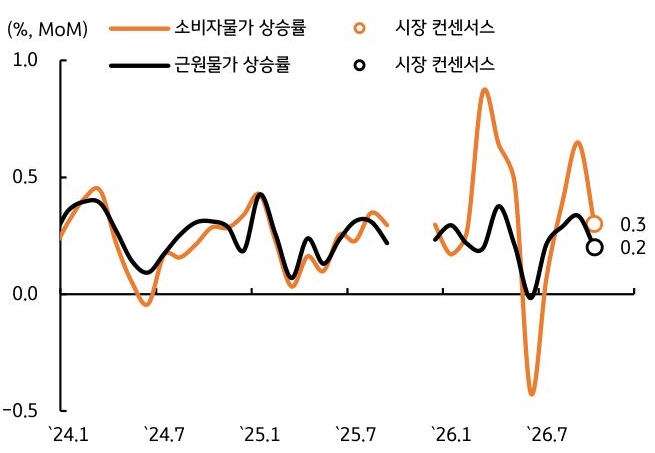
- 미 국채 금리는 10월 물가지표, 주가지수 움직임, 연준 인사들의 발언에 영향을 받으면서 소폭 상승할 것으로 전망된다. 10월 물가는 12월 FOMC를 앞두고 발표되는 마지막 물가지표인 만큼 주목도가 높다. 연준 인사들이 인플레 압력을 우려하면서 정책금리 인상 필요성을 주장할 것으로 예상되나, 물가지표가 예상에 부합할 경우(헤드라인, 근원 각각 전월비 0.3%, 0.2%, 그림 4) 통화정책 경로 변화는 제한될 것이다.
따라서 국채 금리는 연준 정책금리와 기간 프리미엄을 고려했을 때 상방 압력이 우세하다고 생각한다. 단, 최근 안전자산 선호로 주가지수와 국채금리 간 상관관계가 높아진 점을 고려할 때, 주가가 하락할 경우 금리 방향성이 달라질 수 있음을 유의해야 한다. - 국고채 금리는 주가 하락발 안전자산 선호심리에도 레벨 부담 및 대외금리 움직임에 연동되면서 소폭 상승할 것으로 전망한다. 미 중간선거 결과 블루 쓰나미가 나타나며 주가지수가 급락하자, 안전자산인 채권에 대한 선호가 나타나면서 국고채 금리가 추가로 하락했다.
한국의 성장을 주도하던 반도체 사이클에 대한 의구심이 한국은행의 추가 긴축 가능성을 낮추고 있는 것으로 보인다. 최근 국고채 3년물 금리와 KOSPI의 상관계수는 0.7까지 상승하면서, 주가와 금리 움직임이 동조화되고 있는 모습이다. 물가 및 성장 전망을 감안하면 최종 기준금리 3.5% 전망은 여전히 유효하며, 이를 기반으로 할 때 국고채 금리의 추가 하락 여력은 제한적이다.
단, AI 관련 규제가 강화되면서 주가지수가 더 하락할 경우, 국고채 금리는 긴축 우려에서 벗어나면서 추가 하락을 시도할 것이다. 국고 10년물 기준 미국 4.78~4.99%, 국내는 3.78~3.98% 내외에서 등락할 전망이다.